ผลประโยชน์ระยะสั้น คือผลประโยชน์ของพนักงาน (ที่มิใช่ผลประโยชน์เมื่อเลิกจ้าง) ซึ่งคาดว่าจะจ่ายชำระทั้งจำนวนก่อน12 เดือนหลังวันสิ้นรอบระยะเวลารายงานประจำปี ที่พนักงานได้ให้บริการที่เกี่ยวข้อง ด้วยเหตุนี้ การตั้งเงินสำรองจะเป็นการตั้งแบบปีต่อปี ยกตัวอย่างได้ดังนี้
• ค่าจ้าง เงินเดือน เงินสมทบกองทุนประกันสังคม
• ส่วนแบ่งกำไร หรือโบนัส
• Fixed Allowance เช่น ค่าน้ำมัน ค่าวิชาชีพ
• ค่าจ้างพิเศษ เช่น ค่าแรงล่วงเวลา (OT) ค่าเข้าเวรของหมอหรือพยาบาล
• ผลประโยชน์ที่ไม่เป็นตัวเงิน เช่น ค่ารักษาพยาบาล ค่าที่พักอาศัย ยานพาหนะ และสินค้าหรือบริการที่ให้เปล่าหรือในลักษณะอุดหนุน
• การลาระยะสั้นที่ได้รับผลตอบแทน
2. ผลประโยชน์หลังเลิกจ้าง
ผลประโยชน์หลังเลิกจ้าง หมายถึง ผลประโยชน์ของพนักงานที่ให้เพื่อแลกเปลี่ยนกับการเลิกจ้าง งานของพนักงาน ซึ่งเป็นผลจากข้อใดข้อหนึ่งดังต่อไปนี้
• การตัดสินใจของกิจการที่จะเลิกจ้างพนักงานก่อนวันออกจากงานตามปกติ
• การตัดสินใจของพนักงานที่จะยอมรับข้อเสนอของผลประโยชน์เพื่อแลกเปลี่ยนกับการเลิกจ้าง
พูดให้เข้าใจง่าย ๆ คือ ผลประโยชน์หลังเลิกจ้างคือผลประโยชน์ที่บริษัทจ่ายให้พนักงาน เพื่อเป็นเงินชดเชยจากการไล่ออก หรือให้ออกเนื่องจากปรับโครงสร้างองค์กร รวมถึงการให้ออกก่อนเวลาเกษียณ ในรูปแบบของ early retire
3. ผลประโยชน์หลังออกจากงาน
ผลประโยชน์หลังออกจากงาน คือผลประโยชน์ที่จ่ายให้พนักงานหลังจากการจ้างงานสิ้นสุดลง หรือพูดง่าย ๆ ว่าเกษียณอายุ ซึ่งสามารถแบ่งได้เป็น 2 ประเภทคือ
3.1 โครงการสมทบเงิน (Defined Contribution: DC)
คือ ผลประโยชน์ที่กิจการจ่ายเงินสมทบในจำนวนที่แน่นอนให้แก่กิจการที่แยกต่างหาก (กองทุน) และไม่มีภาระผูกพันตามกฎหมายหรือภาระผูกพันจากการอนุมานที่ต้องจ่ายเงินสมทบอีก หากกองทุนไม่สามารถดำรงสินทรัพย์เพียงพอที่จะจ่ายผลประโยชน์ของพนักงานทั้งหมดที่เกี่ยวข้องกับการให้บริการของพนักงานในงวดปัจจุบันและงวดก่อน ๆ ถึงแม้โครงการจะเจ๊ง ก็ไปเอาเรื่องที่นายจ้างไม่ได้ เพราะลูกจ้างเป็นคนรับความเสี่ยงเองทั้งหมด
และที่สำคัญ โครงการสมทบเงินจะไม่มีการการันตีว่าเมื่อเกษียณอายุ ลูกจ้างจะได้รับเงินชดเชยจำนวนเท่าไร ขึ้นกับผลประกอบการของกองทุนล้วน ๆ
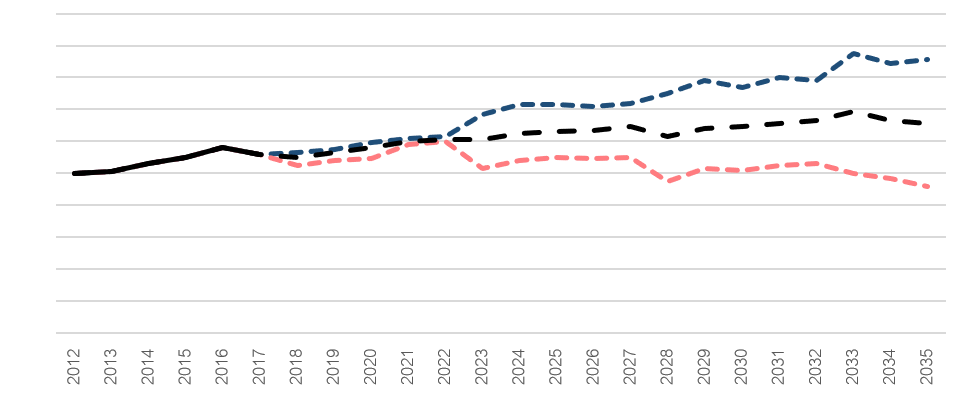
จากรูปจะเห็นว่าในอนาคตกองทุนอาจจะเติบโตขึ้นหรือลดลงก็ได้ และไม่มีการันตีว่าพนักงานจะได้รับเงินเท่าไรในอนาคต
ตัวอย่างของโครงการสมทบเงิน
1. กองทุนสำรองเลี้ยงชีพ (Provident Fund) คือ กองทุนที่นายจ้างและลูกจ้างร่วมกันจัดตั้งขึ้น โดยเงินของกองทุนมาจากเงินที่ลูกจ้างจ่ายส่วนหนึ่งเรียกว่า "เงินสะสม“ และนายจ้างจ่ายเงินเข้าอีกส่วนหนึ่งเรียกว่า "เงินสมทบ” กองทุนสำรองเลี้ยงชีพเป็นลักษณะของสวัสดิการที่นายจ้างมีให้กับลูกจ้างเพื่อเป็นหลักประกันทางการเงินให้แก่ลูกจ้างที่เป็นพนักงานบริษัทเอกชนหรือรัฐวิสาหกิจต่าง ๆ โดยอยู่ภายใต้การควบคุมดูแลของรัฐผ่านกฎหมายที่เรียกว่า “พระราชบัญญัติกองทุนสำรองเลี้ยงชีพ” ความสำคัญของ การจัดตั้งกองทุนสำรองเลี้ยงชีพ นอกจากจะทำให้ลูกจ้างมีการออมอย่างต่อเนื่อง มีวินัย และมีนายจ้างช่วยออมแล้วยังมีการนำเงินไปบริหารให้เกิดดอกผลงอกเงยโดยผู้บริหารมืออาชีพ และดอกผลที่เกิดขึ้นจะนำมาเฉลี่ยให้กับสมาชิกกองทุนทุกคนตามสัดส่วนของเงินที่แต่ละคนมีอยู่ในกองทุน
2. กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) เป็นกองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติกองทุนบำเหน็จบำนาญข้าราชการ พ.ศ. 2539 โดยมีวัตถุประสงค์เพื่อเป็นหลักประกันการจ่ายบำเหน็จบำนาญ และให้ประโยชน์ตอบแทนการรับราชการแก่ข้าราชเมื่อออกจากราชการ เพื่อส่งเสริมการออมทรัพย์ของสมาชิก และเพื่อจัดสวัสดิการและสิทธิประโยชน์อื่นให้แก่สมาชิก
โครงการสมทบเงินอื่น ๆ นอกเหนือจากผลประโยชน์พนักงาน
1. LTF หรือ Long Term Equity Fund หรือ “กองทุนรวมหุ้นระยะยาว” เป็นกองทุนที่เน้นลงทุนใน “หุ้น” ไม่น้อยกว่า 65% ของมูลค่ากองทุน เหตุผลในการจัดตั้งกอง LTF ขึ้นมา ก็เพื่อช่วยเพิ่มสัดส่วนการลงทุนในตลาดหุ้นระยะยาว ทำให้ตลาดหุ้นมีสภาพคล่อง มีเสถียรภาพมากขึ้น โดยการให้สิทธิลดหย่อนภาษีเป็นแรงจูงใจกับผู้ลงทุน
2. RMF หรือ Retirement Mutual Fund หรือ “กองทุนรวมเพื่อการเลี้ยงชีพ” เป็นกองทุนที่ส่งเสริมให้เราออมเงินระยะยาวเพื่อใช้ยามเกษียณ โดยการให้สิทธิลดหย่อนภาษีเป็นแรงจูงใจกับผู้ลงทุนเช่นเดียวกับ LTF
3. ประกันควบการลงทุน หรือ Unit Linked Insurance Policy (ULIP) เป็นกรมธรรม์ควบการลงทุน ที่ให้ความคุ้มครองชีวิตกับผู้เอาประกันและในขณะเดียวกันผู้เอาประกันสามารถเลือกลงทุนในกองทุนรวม ตามกองทุนและเงื่อนไขที่บริษัทประกันกำหนด เป็นการเปิดโอกาสให้กับผู้เอาประกันในการสร้างผลตอบแทนส่วนเพิ่มจากการลงทุนผ่านกองทุนรวม อย่างไรก็ตาม ในกรณีของ Unit Linked บริษัทประกันจะไม่มีการรับรองผลตอบแทนขั้นต่ำให้ ดังนั้น ผู้เอาประกันมีโอกาสขาดทุนจากการลงทุนผ่านกองทุนรวม
ทั้ง 3 ตัวอย่างนี้ไม่ใช่กองทุนสำหรับผลประโยชน์พนักงาน โดยกองทุนนี้นายจ้างไม่ได้สมทบ แต่โครงสร้างเหมือนกัน คือ สมทบด้วยเงินตัวเองล้วน ๆ ซึ่งก็ไม่มีการการันตี และกองทุนรวมทั่วไปจะสมทบเงินเข้าไปเรื่อย ๆ จนกว่าจะเกษียณอายุ
3.2 โครงการผลประโยชน์ (Defined Benefit: DB)
หากโครงการสมทบเงินไม่มีการการันตีจำนวนเงิน โครงการผลประโยชน์ก็คือตรงกันข้าม นั่นคือมีการการันตีว่าจะจ่ายเงินเท่าไร มีการกำหนดหลักเกณฑ์ไว้อย่างชัดเจน และในประเทศไทยมีกฎหมายกำหนดเกี่ยวกับการจ่ายเงินชดเชยด้วย ดังนั้นจึงมีภาระผูกพันตามกฎหมาย เช่น จ่าย 1,000,000 บาท หรือ จ่าย 10 เท่าของเงินเดือนเมื่อพนักงานเกษียณอายุ
ตัวอย่างโครงการผลประโยชน์
1. เงินชดเชยตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 (LSP) ซึ่งมีข้อกำหนดการจ่ายเงินชดเชยดังนี้
ซึ่งผลประโยชน์ตัวนี้ ตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 นายจ้างจะมีภาระผูกพันตามกฎหมาย ซึ่งหลีกเลี่ยงที่จะจ่ายผลประโยชน์นี้ไม่ได้
2. ประกันชีวิต หรือ กรมธรรม์ประกันชีวิต หมายถึงสัญญาต่างตอบแทนที่คู่สัญญาฝ่ายหนึ่ง ซึ่งเรียกว่า "ผู้เอาประกันภัย" มีหน้าที่ต้องจ่ายเบี้ยประกันให้กับกรมธรรม์คู่สัญญาอีกฝ่ายหนึ่ง เรียกว่า "ผู้รับประกันภัย" และเมื่อผู้เอาประกันเสียชีวิต หรืออยู่ครบตามสัญญาของกรมธรรม์ ทางฝ่าย "ผู้รับประกันภัย" ก็มีหน้าที่ต้องจ่ายผลตอบแทน เรียกว่า "ค่าสินไหมทดแทน หรือ เงินเอาประกันภัย" ให้แก่ผู้เอาประกันภัยหรือผู้รับประโยชน์ตามที่ระบุในกรมธรรม์
3. การรักษาพยาบาลภายหลังออกจากงาน
4. บำเหน็จ และบำนาญ
สรุปความแตกต่างระหว่างโครงการสมทบเงิน และโครงการผลประโยชน์
4. ผลประโยชน์ระยะยาวอื่น
มาตรฐานการบัญชีไทยฉบับที่ 19 ได้นิยามผลประโยชน์ระยะยาวอื่นว่า ผลประโยชน์ทั้งหมดของพนักงานที่ไม่ใช่ผลประโยชน์ระยะสั้นของพนักงาน ผลประโยชน์หลังออกจากงาน และผลประโยชน์เมื่อเลิกจ้าง ยกตัวอย่าง เช่น • ผลประโยชน์จากการทำงานต่อเนื่อง (LSA) เช่น ให้ทองคำ 1 บาท แก่พนักงานที่มีอายุงานครบ 5 ปี หรือ 10 ปี เป็นต้น
• การลาระยะยาวที่ยังได้รับผลตอบแทน เช่น การให้ลางานระยะยาวหลังจากทำงานเป็นระยะเวลานาน การลาในปีที่เว้นจากการทำงาน เป็นต้น
• ผลประโยชน์เกี่ยวกับทุพพลภาพในระยะยาว
• ผลตอบแทนที่จะจ่ายหลังจากสิ้นงวดที่มีสิทธิได้รับ
ซึ่งจะมีเพียง 2 จาก 4 แผนผลประโยชน์เท่านั้น ที่มาตรฐานการบัญชีไทย ฉบับที่ 19 นั้นสนับสนุนให้คำนวณด้วยหลักคณิตศาสตร์ประกันภัย นั่นก็คือ ผลประโยชน์หลังออกจากงาน และผลประโยชน์ระยะยาวอื่น สาเหตุเป็นเพราะทั้ง 2 แผนผลประโยชน์นี้ เป็นผลประโยชน์ที่เกิดขึ้นในระยะยาว และไม่สามารถรับรู้ค่าใช้จ่ายได้ภายใน 12 เดือน จึงต้องมีการนำหลักคณิตศาสตร์ประกันภัยมาช่วยคำนวณ ต่างจากพวกเงินเดือน โบนัส หรือเงินชดเชยเมื่อไล่ออก ที่เป็นผลประโยชน์ระยะสั้น ๆ สามารถรับรู้ได้ทันที